
Airtel: Recharge, Bank & Loans
- 4.91Kالمراجعات
- 4.3
- المطوّر
- Airtel
- تاريخ الإصدار
- 03/08/2017
لقطات الشاشة
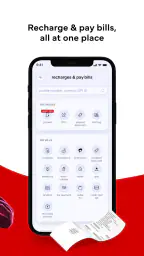
أستخدم Airtel: Recharge, Bank & Loans كأداة مالية يومية أكثر من كونه تطبيقًا أفتحه لمهمة واحدة ثم أغلقه. فكرته العملية تجمع شحن خدمات Airtel، ودفع الفواتير، وخدمة الدفع الموحد UPI، وبعض المكافآت في مكان واحد. هذا الجمع مفيد خصوصًا لمن يريد تقليل عدد التطبيقات التي يتنقل بينها، لكنه يحتاج إلى عادات واضحة حتى لا يتحول إلى شاشة مزدحمة بالخيارات.
التطبيق من تطوير Airtel، وهو متاح مجانًا ومصنف ضمن تطبيقات الشؤون المالية. وبحسب تجربتي، قوته الأساسية ليست في أن كل وظيفة فيه متقدمة بحد ذاتها، بل في أن المستخدم يستطيع بناء روتين قصير ومتكرر حول المدفوعات والشحن. إذا كنت أتعامل مع فاتورة أو شحن بصورة متكررة، فإن الوصول إلى المسار نفسه كل مرة يوفر وقتًا أكثر مما قد يبدو في البداية.
كيف أبني الاستخدام اليومي من دون تعقيد
البداية الأفضل هي ترتيب المهام المتكررة
عند فتح التطبيق، لا أحاول استكشاف كل قسم في جلسة واحدة. أبدأ بالمهمة التي أحتاجها فعلًا: شحن، دفع فاتورة، أو تحويل عبر UPI. هذا الأسلوب يجعل التعرف على الواجهة أسهل، ويمنعني من اتخاذ قرار مالي سريع لمجرد أن عرضًا أو خيارًا ظهر أمامي.
في الاستخدام اليومي، أتعامل معه كمسارين منفصلين. المسار الأول للخدمات المرتبطة بالحساب، مثل الشحن والفواتير. والمسار الثاني للمدفوعات عبر UPI. الفصل الذهني بينهما مهم؛ فالشحن ليس مثل تحويل المال، حتى لو كان كلاهما يظهر داخل التطبيق. قبل التأكيد، أراجع المستفيد أو رقم الخدمة والمبلغ، ثم أتحقق من طريقة الدفع المختارة.
سيناريو بسيط يوضح فائدته: في نهاية يوم مزدحم قد أحتاج إلى إعادة شحن خط Airtel ودفع فاتورة منزلية. بدل فتح تطبيق للخدمة وآخر للدفع، أبدأ من Airtel، أنجز الشحن، ثم أنتقل إلى الفواتير. بعد ذلك أراجع سجل العملية أو إشعار النجاح قبل أن أعتبر المهمة انتهت. هذه الخطوة الأخيرة تبدو زائدة، لكنها تمنع تكرار الدفع بسبب افتراض أن العملية لم تكتمل.
أنصح المستخدم الجديد بأن ينفذ أول عملية ببطء، لا لأن التطبيق معقد، بل لأن السرعة في التطبيقات المالية قد تخفي خطأ صغيرًا في الرقم أو المبلغ. بعد أن يصبح المسار مألوفًا، يمكن اختصاره إلى خطوات قليلة. الروتين الثابت أهم من الضغط السريع على الأزرار عندما يتعلق الأمر بالمال.
متى يكون الجمع بين الخدمات مفيدًا فعلًا؟
يكون التطبيق مناسبًا لمن يعتمد على Airtel في حياته اليومية ويريد مكانًا واحدًا للشحن والفواتير والمدفوعات. كما يناسب من يستخدم UPI بانتظام ولا يريد الانتقال بين تطبيقات متعددة كلما احتاج إلى دفع خدمة أو إرسال مبلغ. وجود المكافآت قد يجعل الاستخدام أكثر جاذبية، لكنني لا أتعامل معها كسبب كافٍ لاتخاذ قرار مالي.
أما إذا كنت تبحث عن تطبيق مصرفي كامل لإدارة حسابات متعددة أو متابعة أدوات مالية متخصصة، فلن أعتبره بديلًا شاملًا عن تطبيق البنك أو الخدمة المصرفية التي تعتمد عليها. هو أقرب إلى مركز للدفع والخدمات اليومية، وليس إلى لوحة تحكم مالية متكاملة لكل جوانب حياتك.
الإعدادات التي أراجعها قبل الاعتماد عليه
لا أتعامل مع الإعدادات كمرحلة ثانوية. أراجع أولًا معلومات الحساب ووسائل الدفع المرتبطة به، وأتأكد من أن رقم الهاتف أو بيانات الخدمة التي أستخدمها صحيحة. في تطبيق يجمع الشحن والفواتير وUPI، قد يؤدي ترك بيانات قديمة إلى ظهور اقتراح غير مناسب في اللحظة التي أكون فيها مستعجلًا.
أراجع أيضًا الإشعارات. أريد تنبيهات مرتبطة بالعمليات المهمة، لكنني لا أريد أن تصبح المكافآت أو العروض مصدر تشتيت يجعلني أفتح التطبيق بلا حاجة. عندما تكون الإشعارات منظمة، يصبح من الأسهل التمييز بين تأكيد عملية فعلية ورسالة ترويجية أو تذكير عام.
من المفيد كذلك التحقق من طريقة المصادقة قبل الحاجة إليها. لا أنتظر حتى أكون خارج المنزل أو أمام متجر لأكتشف أنني بحاجة إلى خطوة تحقق إضافية أو أن وسيلة الدفع غير جاهزة. هذه ليست ميزة خفية، لكنها عادة متقدمة في الاستخدام: تجهيز المسار مسبقًا يقلل احتمال الارتباك أثناء الدفع.
أفحص تفاصيل العملية قبل التأكيد حتى لو كان المبلغ معتادًا. أركز على اسم الجهة، ورقم الخدمة، ونوع الفاتورة، والحساب المستخدم في UPI. لا أعتبر ظهور اسم مألوف ضمانًا كافيًا؛ فالخطأ قد يكون في اختيار الخدمة أو الحساب لا في التطبيق نفسه.
كيف أستفيد من الاختصارات من دون اختراع تعقيد
أفضل اختصار عملي هو تكرار الطريقة نفسها. إذا كنت أشحن الرقم نفسه، أبدأ من القسم ذاته وأراجع البيانات بدل البحث عن مسار جديد في كل مرة. وإذا كنت أدفع فاتورة دورية، أحتفظ بعادة المراجعة نفسها: الجهة، المبلغ، ثم التأكيد. هذا النوع من الاختصار لا يعتمد على إعداد غير مؤكد، بل على تقليل القرارات التي أتخذها أثناء العملية.
أستخدم أيضًا الوقت المناسب لإنجاز المهام المتشابهة. بدل دفع كل فاتورة فور تذكرها، أجمع المهام الواضحة في جلسة واحدة عندما يكون لدي وقت للمراجعة. لا يعني ذلك تأجيل ما هو عاجل، بل تقليل فتح التطبيق مرات كثيرة، مع الاحتفاظ بسجل ذهني لما تم دفعه وما لم يتم.
في حالة UPI، أتعامل مع كل مستفيد أو طلب دفع كعملية مستقلة. لا أكرر الدفع فقط لأن الشاشة تأخرت أو لأنني لم أرَ رسالة النجاح فورًا. أتحقق من حالة العملية أولًا. هذه من أهم العادات التي أراها مفيدة للمستخدمين المتقدمين، لأن السرعة الزائدة قد تؤدي إلى تكرار غير مقصود.
أما المكافآت، فأراجعها بعد إنجاز المهمة الأساسية، لا قبلها. بهذه الطريقة لا أغير طريقة الدفع لمجرد وجود حافز ظاهر أمامي. المكافأة قد تكون إضافة لطيفة، لكنها لا ينبغي أن تجعلني أتجاهل وضوح الشروط أو أختار مسارًا لا أفهمه.
ما الذي يميزه عن البدائل المعتادة؟
البديل المعتاد هو استخدام تطبيق Airtel للخدمات، وتطبيق منفصل لـ UPI، وربما تطبيق آخر للفواتير. هذا التقسيم قد يكون أفضل لمن يريد واجهة متخصصة لكل وظيفة أو يعتمد على مزود مختلف في كل جانب. لكن كلفته العملية هي التنقل بين التطبيقات، وتذكر أين تمت كل عملية، ومراجعة أكثر من سجل عند الحاجة.
ميزة Airtel هنا هي التقارب بين المهام. أستطيع الانتقال من الشحن إلى الفواتير ثم إلى الدفع الموحد من البيئة نفسها. لا يعني ذلك أن كل عملية ستكون أسرع من كل بديل؛ فالمستخدم الذي يدفع عبر تطبيق UPI مخصص منذ سنوات قد يجد عاداته هناك أكثر سلاسة. لكن لمن يريد تقليل التشتت، يظل الجمع بين الخدمات سببًا منطقيًا للتجربة.
في المقابل، التطبيقات المصرفية المباشرة قد تكون أفضل عندما أحتاج إلى معلومات حساب مفصلة أو خدمات مرتبطة بالبنك. وتطبيقات الدفع المتخصصة قد تكون أوضح لمن يركز على التحويلات فقط. اختياري يعتمد على الأولوية: إن كانت الأولوية هي تجميع الشحن والفواتير وUPI، فالتطبيق مقنع؛ وإن كانت الأولوية هي إدارة مالية عميقة، فسأحتاج إلى أدوات أخرى بجانبه.
حدود متقدمة ينبغي فهمها قبل الاعتماد الكامل
أكبر حد عملي هو أن كثرة الوظائف لا تعني أن كل مستخدم سيجد كل شيء بالطريقة نفسها التي اعتادها. الواجهة التي تساعد مستخدمًا يريد مكانًا واحدًا قد تبدو مزدحمة لمن يريد زرًا واحدًا للتحويل. لذلك أرى أن التطبيق ينجح أكثر عندما أستخدم الأقسام التي أحتاجها وأتجاهل الباقي، بدل محاولة تحويله إلى مركز لكل قرار مالي.
هناك أيضًا فرق بين تنفيذ الدفع وبين إدارة المال. التطبيق يساعدني على إنجاز معاملة، لكنه لا يلغي حاجتي إلى متابعة ميزانيتي خارج التطبيق إذا كنت أريد صورة كاملة عن الإنفاق. لا أعتمد على سجل المدفوعات وحده لتحليل مصروفاتي، لأن دفعاتي قد تكون موزعة بين حسابات وتطبيقات وخدمات مختلفة.
ومن ناحية الأمان العملي، أتعامل مع الهاتف والحساب وبيانات UPI بحذر معتاد. لا أشارك رموز التحقق أو بيانات المصادقة، ولا أؤكد طلبًا لم أبدأه بنفسي. وجود التطبيق في مكان واحد يسهل الاستخدام، لكنه يعني أيضًا أن حماية الوصول إليه تصبح أكثر أهمية؛ فإذا كان الهاتف مشتركًا أو غير محمي جيدًا، فلن تكون الراحة ميزة كافية.
لا أرى أن السعر المجاني سبب لتجاهل التفاصيل. المجانية تجعل التجربة سهلة البدء، لكن كل عملية مالية تستحق قراءة المبلغ والجهة قبل التأكيد. كما أن تصنيف المحتوى PEGI 3 يوضح أنه مناسب لجمهور عام من ناحية التصنيف، لكنه لا يغير حقيقة أن خدمات الدفع تحتاج إلى استخدام مسؤول من صاحب الحساب.
الأداء والانطباع بعد الاستخدام المتكرر
ظهر التطبيق في الثالث من أغسطس عام 2017، ووصل إلى الإصدار 4.151.2، ويعمل على أجهزة تبدأ من أندرويد 7.0. هذا يجعله قابلًا للاستخدام على مجموعة واسعة من الهواتف التي لا تعمل بأحدث إصدار من النظام. بالنسبة لي، قيمة هذا الأمر تظهر لدى من يحتفظ بهاتفه لسنوات ولا يريد تغيير الجهاز لمجرد استخدام تطبيق مالي يومي.
انتشار التطبيق كبير؛ فقد تجاوز عدد مرات التثبيت 500 مليون، ويحمل متوسط تقييم 4.3 من نحو 7.9 مليون تقييم. هذه الأرقام تمنحني قدرًا من الثقة في أنه ليس أداة هامشية، لكنها لا تعني أن تجربتي ستطابق تجربة كل مستخدم. أقرأ التقييم العام كإشارة إلى الانتشار، لا كبديل عن اختبار المسار الذي أحتاجه بنفسي.
كما أن وجود نحو 4.9 آلاف مراجعة مكتوبة يعطي انطباعًا بأن المستخدمين لا يكتفون بالتقييم السريع. مع ذلك، لا أتعامل مع أي تقييم منفرد كحكم نهائي. في التطبيقات المالية، قد تختلف التجربة بحسب نوع العملية، والجهاز، وطريقة الدفع، ومدى اعتياد المستخدم على UPI أو خدمات Airtel.
لمن أوصي به، ومن الأفضل أن يختار غيره؟
أوصي به لمن يريد شحن خدمات Airtel ودفع الفواتير واستخدام UPI ضمن تطبيق واحد، ولمن يفضل روتينًا ثابتًا بدل التنقل بين عدة أدوات. كما أراه مناسبًا للمستخدم الذي يستطيع مراجعة تفاصيل العملية بهدوء، ويقدر وجود المكافآت كإضافة لا كقرار أساسي.
قد لا يكون الاختيار الأفضل لمن يستخدم بنكًا أو تطبيق UPI آخر بصورة مكثفة ويرى أن كل احتياجاته منظمة هناك. كذلك لن يكون كافيًا وحده لمن يريد تخطيطًا ماليًا شاملًا، أو تقارير إنفاق متقدمة، أو إدارة حسابات متعددة بعمق. في هذه الحالات، أستخدمه كأداة دفع إضافية لا كبديل كامل.
إذا كان الهاتف قديمًا، فمن المهم التأكد من توافقه مع أندرويد 7.0 أو إصدار أحدث قبل الاعتماد عليه. وإذا كان المستخدم قليل الخبرة بالمدفوعات الرقمية، أنصحه بالبدء بعملية صغيرة وواضحة، ثم اعتماد الروتين بعد فهم شاشة التأكيد وسجل العملية. أما المستخدم الخبير، فسيستفيد أكثر عندما يقلل عدد الخطوات المتغيرة ويثبت طريقة المراجعة في كل مرة.
حكمي النهائي بعد اعتماد روتين واضح
أرى أن Airtel: Recharge, Bank & Loans ينجح عندما أستخدمه كمركز عملي للمهام المتكررة، لا عندما أطلب منه أن يكون كل شيء في حياتي المالية. جمع الشحن والفواتير وUPI والمكافآت يجعله مريحًا، خصوصًا لمن يعيش داخل منظومة Airtel، والنسخة المجانية تقلل حاجز التجربة.
لكن راحتي معه تعتمد على الانضباط: أراجع المستفيد والمبلغ، أتحقق من حالة العملية، وأفصل بين المكافأة والقرار المالي. تلك العادات هي التي تحول التطبيق من قائمة خدمات مزدحمة إلى أداة يومية مفهومة. إذا كانت الأولوية هي إنجاز المدفوعات المتكررة من مكان واحد، فهو خيار قوي؛ أما إذا كنت تبحث عن إدارة مالية شاملة، فاعتبره جزءًا من مجموعة أدواتك لا المجموعة كلها.
أبرز المزايا
- إمكانية شحن أرقام Airtel بسرعة من داخل التطبيق.
- دعم دفع الفواتير وخدمات متعددة في واجهة واحدة.
- توفير عروض وخصومات دورية لبعض عمليات الشحن.
- إتاحة خدمات Airtel Payments Bank لإدارة المدفوعات.
- واجهة بسيطة نسبيًا وسهلة الاستخدام للمستخدمين الجدد.
القيود
- تتطلب بعض الخدمات التحقق من الهوية والبيانات الشخصية.
- قد تختلف العروض والرسوم حسب المنطقة ونوع الحساب.
- خدمات القروض ليست مضمونة وتخضع لشروط أهلية وموافقة.
- قد تحدث تأخيرات أحيانًا في تحديث حالة الدفع أو الشحن.
- الاستفادة الكاملة من التطبيق محدودة خارج شبكة Airtel.
الأسئلة الشائعة
ما هو تطبيق Airtel: Recharge, Bank & Loans وما الخدمات التي يقدمها؟
يُعد تطبيق Airtel: Recharge, Bank & Loans منصة متكاملة لعملاء Airtel، إذ يتيح شحن رصيد الهاتف وباقات البيانات، ودفع بعض الفواتير، وإدارة خدمات الاتصالات من مكان واحد. وقد تتضمن الخدمات المالية مثل Airtel Money أو القروض والعروض البنكية، لكن توفرها يختلف حسب الدولة ونوع الحساب واللوائح المحلية. لذلك يُنصح بمراجعة الخدمات الظاهرة داخل التطبيق قبل الاعتماد عليه.
هل تطبيق Airtel: Recharge, Bank & Loans آمن للاستخدام وإجراء المدفوعات؟
يستخدم التطبيق عادةً وسائل حماية مثل تسجيل الدخول برقم الهاتف، ورمز التحقق، ورقم سري أو وسائل مصادقة إضافية عند تنفيذ العمليات المالية. ومع ذلك، تبقى سلامة الحساب مرتبطة بسلوك المستخدم؛ فلا تشارك رمز OTP أو الرقم السري مع أي شخص، وتجنب تثبيت نسخ معدلة من التطبيق. كما يُفضّل تنزيله من المتجر الرسمي والتحقق من اسم المطور والتحديثات.
هل يمكن استخدام التطبيق لشحن الرصيد ودفع الفواتير؟
نعم، يتيح التطبيق في العادة شحن أرقام Airtel وشراء باقات المكالمات أو الإنترنت، وقد يوفر كذلك إمكانية دفع فواتير مختارة بحسب البلد. قبل تأكيد العملية، راجع الرقم والمبلغ والرسوم وأي شروط مرتبطة بالعرض. بعد الدفع، احتفظ بإيصال المعاملة أو رقمها المرجعي، خصوصاً إذا تأخر وصول الرصيد أو ظهرت مشكلة في خصم المبلغ.
هل القروض والخدمات البنكية متاحة لجميع مستخدمي Airtel؟
لا تكون ميزات القروض أو الخدمات البنكية متاحة تلقائياً لكل المستخدمين. فقد تعتمد الأهلية على الدولة، والعمر، ومدة استخدام الرقم، وسجل المعاملات، ونتائج التحقق من الهوية، بالإضافة إلى شروط الجهة المالية الشريكة. قبل قبول أي قرض، اقرأ نسبة الفائدة والرسوم وموعد السداد والغرامات المحتملة بعناية، ولا تتعامل مع العروض التي تطلب رسوماً غير واضحة مقدماً.
هل توجد رسوم أو متطلبات خاصة عند استخدام Airtel: Recharge, Bank & Loans؟
قد تكون بعض عمليات الشحن أو شراء الباقات مجانية، بينما قد تفرض الخدمات المالية أو تحويل الأموال أو سداد الفواتير رسوماً تختلف باختلاف البلد ونوع العملية. قد يُطلب أيضاً توثيق الهوية وربط وسيلة دفع أو إنشاء رقم سري للخدمات المالية. افحص شاشة التأكيد قبل إتمام المعاملة، وتأكد من وجود رصيد كافٍ ومن توافق الخدمة مع رقم Airtel وحسابك.


